


La prévoyance : essentielle mais pour qui et pourquoi ?
Le 20 novembre 2024
Aujourd’hui, la France est reine dans la protection sociale de sa population. Que ce soit par le Régime Général de la Sécurité Sociale ou bien des différents régimes pour les salariés et fonctionnaires, ces statuts profitent d’une protection sociale renforcée avec l’assurance maladie d’une part et les différentes mutuelles obligatoires d’autre part. Mais toutes les professions ne bénéficient pas de cette même protection. En effet, qu’en est-il des professions affiliées à la Sécurité Sociale des Indépendants (SSI) ?
Que ce soient les artisans et commerçants, les micro-entrepreneurs, les professionnels libéraux, les entrepreneurs individuels, les gérants et associés de SNC et EURL ou les gérants majoritaires de SARL, tous ces statuts dépendent de la Sécurité Sociale des Indépendants (SSI). Mais alors où est le souci Jamy ?
Ces professionnels ne sont en principe couverts que partiellement en cas de perte de revenus due à un incident de la vie. Les Indemnités Journalières (IJ) ou la pension d’invalidité versées permettent seulement de couvrir une partie de la perte de revenus due à l’arrêt de l’activité. Il est donc primordial pour eux de se protéger et de protéger leurs proches. Mais alors comment faire ?
La prévoyance est justement là pour répondre à ces problématiques ! C’est un contrat assurantiel destiné à offrir une couverture sociale complémentaire pour couvrir des incidents tels que le décès, l’incapacité, l’invalidité ou encore la maladie. En d’autres termes, elle couvre une perte de revenus temporaire ou permanente non pris en charge par votre protection de base.
Voici une illustration du fonctionnement :
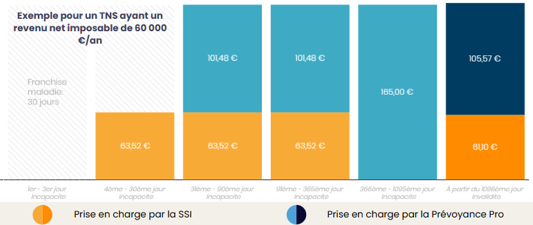
À noter que des capitaux décès sont également compris dans la couverture proposée.
Dans notre exemple, le TNS gagne 5 000 €/mois, il a donc un revenu journalier de 165€. Or, on observe bien que son régime général (SSI) ne prend en charge qu’au maximum 38% des revenus. Ce manque à gagner peut éventuellement être encaissé pendant une courte période, mais pour une période plus longue cela pourrait être dramatique. Le professionnel doit donc, s’il souhaite avoir l’esprit tranquille, recourir à une prévoyance pouvant couvrir les 62% restants. Mais alors comment sélectionner la bonne couverture ? Pour cela il est essentiel d’être bien accompagné.
Que ce soit pour déterminer, le montant de la protection du maintien des revenus, le montant des capitaux décès ou bien les modalités telles que le délai de franchise ou les risques à assurer. Le cabinet Finankap Group, fort de ses 20 ans d’expertise, se tient à votre disposition pour définir avec vous la prévoyance adaptée à votre situation personnelle et professionnelle afin de répondre au mieux à vos préoccupations.
Finankap group, toujours à vos côtés pour donner vie à vos envies.